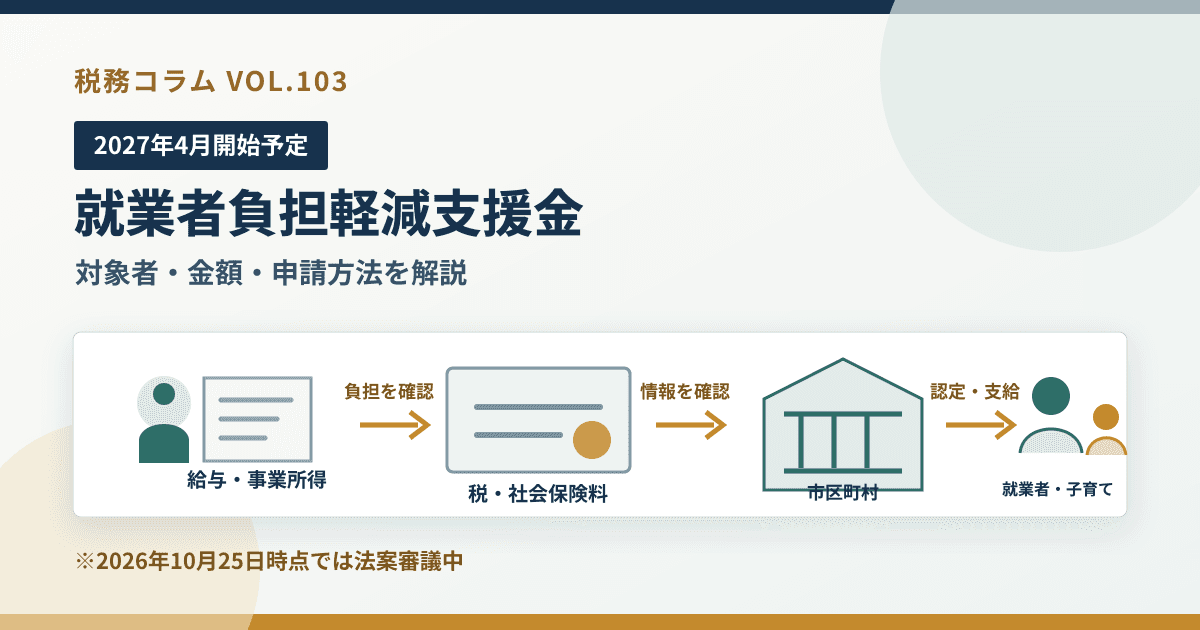
2027年(令和9年)4月から、中低所得の就業者を対象とする「就業者負担軽減支援金」の導入が予定されています。
この制度は、単に一律の金額を配る給付金ではありません。給与や事業による所得、税金・社会保険料の負担、扶養する子どもの数などを踏まえて、支援額を決める新しい仕組みです。
ただし、2026年10月25日時点では、関連法案は国会で審議中です。支援金の具体的な所得基準や支給額も、今後、政令などで定められる予定です。現時点で「年収がいくらなら対象」「必ず何万円もらえる」と断定することはできません。
本記事では、内閣官房が公表した大綱と国会提出法案を基に、すでに示されている制度の骨格と、まだ決まっていない事項を分けて解説します。
最初に確認|まだ法律は成立していません
2026年9月15日
大綱を閣議決定
公表済み2026年10月9日
関連法案を国会提出
提出済み2026年10月25日現在
第222回国会で審議中
未成立2027年4月
制度開始予定
予定2029年度
本格制度へ移行予定
予定
法律の成立前です。開始時期や制度内容は、今後の審議・政令で変わる可能性があります。
政府は2026年9月15日に「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定しました。
その後、同年10月9日に関連法案を第222回国会へ提出しましたが、2026年10月25日時点では衆議院で審議中です。
| 項目 | 2026年10月25日時点の状況 |
|---|---|
| 制度名 | 就業者負担軽減支援金 |
| 導入予定 | 2027年4月 |
| 法律 | 国会審議中・未成立 |
| 対象となる年収・所得 | 未確定 |
| 支給額 | 未確定 |
| 支給回数 | 原則として年1回の予定 |
| 実施主体 | 市区町村の予定 |
今後の国会審議や政令の内容によって、制度が変更される可能性があります。
就業者負担軽減支援金とは
- 1給与・事業などの勤労所得
- 2税・社会保険料・年金収入を確認
- 3基本となる支援額を算定
- 4特例加算・こども加算
- 5所得に応じて段階的に減額
- 6市区町村が認定・支給
一律給付ではなく、所得・負担・家族構成などを踏まえる仕組みです。具体的な金額は未確定です。
就業者負担軽減支援金は、中低所得の現役勤労者を中心に、税金と社会保険料の負担を軽減するための給付制度です。
制度の主な目的として、所得に応じて手取りが増えるようにすること、税金・社会保険料による負担を軽減すること、「年収の壁」による働き控えを緩和すること、子育て世帯の負担に配慮すること、将来の給付付き税額控除につなげることが挙げられています。
一律給付ではなく、働き方や所得、家族構成によって支援額が変わる点が大きな特徴です。
「純負担率」を考慮する新しい給付制度
負担
税金・社会保険料
現金給付
公的年金など
収入との割合を確認
純負担
上図は制度の考え方を整理した概念図です。具体的な計算基準は今後定められる予定です。
制度設計では「純負担率」という考え方が重視されています。これは、おおむね税金・社会保険料の負担額から、公的年金などの現金給付を差し引き、その金額が収入に占める割合をみる考え方です。
所得だけでなく、税金や社会保険料をどの程度負担しているか、公的年金などをどの程度受け取っているかを総合的に確認する仕組みです。このため、同じ給与収入であっても、社会保険の加入状況、年金収入、扶養する子どもの数などによって支援額が異なる可能性があります。
対象者になるための4つの基本要件
要件 1
勤労所得
一定額を超える給与・事業等の所得
要件 2
合計所得
合計所得金額が一定額以下
要件 3
純負担
税・社会保険料の純負担が一定額超
要件 4
配偶者所得
一定額以下(2027・2028年度は適用しない予定)
金額基準は未確定です。
国会提出法案では、支援対象者について、主に次の4要件が示されています。
1.一定額を超える勤労所得があること
「勤労所得」には、給与収入に応じて算定される金額、一定額を超える事業所得、一定額を超える業務に係る雑所得が含まれる予定です。会社員、パート・アルバイトだけでなく、個人事業主やフリーランスも対象となる可能性があります。
一方、不動産所得だけを得ている場合や、働いて得る所得がない場合は、現在示されている勤労所得の定義には含まれません。対象となる勤労所得の具体的な下限額は、まだ決まっていません。
2.合計所得金額が一定額以下であること
中低所得の就業者を対象とする制度であるため、合計所得金額に上限が設けられます。給与所得だけでなく、事業所得、不動産所得、年金所得などを含めた合計所得金額で判定される予定です。
具体的な所得上限額は未確定です。「年収○万円以下なら対象」と現時点で断定することはできません。
3.税金・社会保険料の純負担が一定額を超えること
法案では、税金・社会保険料の負担額から公的年金等の収入額を控除した金額が、一定額を超えることが要件とされています。年金を受け取りながら働いている人も、勤労所得と純負担の要件を満たせば対象になる可能性があります。
4.配偶者の所得が一定額以下であること
本格導入後は、配偶者の合計所得金額にも上限を設ける予定です。ただし、この配偶者所得要件は、2027年度・2028年度の支給には適用しない方針が示されています。本人について、勤労所得や合計所得金額などの要件を満たす必要があります。
どのような人が対象になりそうか
対象となる可能性
- 会社員
- パート・アルバイト
- 個人事業主
- フリーランス
- 働きながら年金を受給する人
基準の確認が必要
- 専業主婦・専業主夫
- 不動産所得だけの人
- 高所得者
対象・対象外を断定する図ではありません。所得下限・上限などは未確定です。
現時点の法案に基づく整理は、次のとおりです。
| 働き方・状況 | 対象となる可能性 | 注意点 |
|---|---|---|
| 会社員 | 可能性あり | 本人の所得上限・純負担要件を確認 |
| パート・アルバイト | 可能性あり | 勤労所得の下限額を超える必要がある |
| 個人事業主 | 可能性あり | 事業所得が一定額を超える必要がある |
| フリーランス | 可能性あり | 事業所得または業務に係る雑所得を確認 |
| 働きながら年金を受給する人 | 可能性あり | 年金収入を差し引いた純負担額を確認 |
| 専業主婦・専業主夫 | 原則として対象外となる可能性 | 本人に勤労所得がない場合 |
| 不動産所得だけの人 | 原則として対象外となる可能性 | 不動産所得は勤労所得の定義に含まれていない |
| 高所得者 | 対象外となる可能性 | 合計所得金額に上限が設けられる |
具体的な所得基準が未確定であるため、この表だけで対象・対象外を確定することはできません。
支援金はいくらもらえるのか
各領域の高さは金額比率を示しません。具体的な支給額は未確定です。
2026年10月25日時点では、具体的な支給額は決まっていません。法案では、前年の所得金額や扶養する子どもの数などに応じて、政令で支援額を定めるとしています。
支援額は、基本となる支援額、就業促進特例加算、こども加算、所得による段階的な減額で構成される予定です。具体的な支給額や計算方法は、今後の政令などで定められる予定です。
約16万円は確定した給付額ではない
政府の大綱では、参考例として、短時間労働者が被用者保険に加入した場合の社会保険料負担を約16万円としています。また、年収130万円で第3号被保険者から外れた場合、手取りが元の水準まで回復する年収を約160万円とする説明もあります。
約16万円は制度設計上の参考となる社会保険料負担の例です。就業促進特例加算として一律16万円が支給されると決まったわけではありません。対象者数から逆算した試算や対象となり得る年収帯も、正式な支給額・所得基準ではありません。
「年収の壁」に対応する就業促進特例加算
- 1勤務時間・収入が増える
- 2社会保険に加入
- 3保険料負担が発生
- 4一時的に手取り減少の場合
- 5特例加算で負担増に配慮予定
約16万円は政府資料にある社会保険料負担の参考例であり、給付額ではありません。
パートなどで働く人が社会保険に加入すると、新たに健康保険料や厚生年金保険料を負担することがあります。収入が増えても、社会保険料の負担によって一時的に手取りが減ることがあり、働く時間を抑える一因になっています。
就業促進特例加算は、このような「年収の壁」による手取り減少を緩和するための時限的な加算です。勤労所得が被用者保険適用ラインから手取り減少が回復する水準までにあり、被用者保険の適用による社会保険料を実際に負担している人を想定しています。
2027年度の具体的な年収範囲や加算額は、まだ確定していません。
子育て世帯には「こども加算」
2027・2028年度
16歳未満
の扶養親族
2029年度以後
19歳未満
の国内居住扶養親族
こども加算の金額は未定です。
扶養する子どもがいる場合は、基本となる支援額などに加えて、定額の「こども加算」を支給する予定です。
| 支給年度 | こども加算の人数判定 |
|---|---|
| 2027年度・2028年度 | 16歳未満の扶養親族 |
| 2029年度以後 | 19歳未満の国内居住扶養親族 |
こども加算の具体的な金額は未定です。
いつから、いつ受け取れるのか
制度の施行日は、2027年4月1日とする法案が提出されています。ただし、同日に直ちに支援金が振り込まれるという意味ではありません。
支援金は原則として年度ごとに年1回、市区町村が前年所得などを確認して支給する予定です。初回の具体的な支給時期は、2026年10月25日時点では公表されていません。2029年度への本格移行時には、2029年4月にも先行支給を行う仕組みが検討されています。
申請は必要か
公金受取口座を登録している場合
- 1自治体が対象情報を確認
- 2要件と金額が明らかな場合は職権認定が可能
- 3支給
登録していない場合など
- 1自治体から案内
- 2本人が請求・申請
- 3自治体が審査
- 4支給
口座登録者全員が、無条件で申請不要になると確定したわけではありません。
原則として、本人からの請求に基づき、市区町村が支給要件を審査して認定します。一方、公金受取口座を登録している人については、市区町村長が請求を待たず、職権で支給認定できる仕組みが法案に盛り込まれています。
公金受取口座を登録していれば、すべての人に必ず自動で振り込まれるとまでは決まっていません。対象者情報の確認方法や具体的な手続は、今後の制度案内を確認する必要があります。登録していない人などは、申請が必要になる可能性があります。
食品の消費税1%との関係
就業者負担軽減支援金は、食品に対する消費税率の臨時的な引下げと組み合わせて導入する方針です。
法案では、軽減税率の対象となっている飲食料品について、2027年4月1日から2029年3月31日までの2年間、国税と地方消費税を合わせた税率を1%とすることが示されています。現在8%の税率が適用されている飲食料品の範囲は原則として変更しない予定ですが、定期購読契約に基づく新聞は今回の1%への引下げ対象に含まれません。
この2年間は、食品の消費税率引下げと支援金を組み合わせた「つなぎ」の期間と位置付けられ、その後、2029年度から所得に連動した給付制度へ本格的に移行する方針です。
会社の給与計算や年末調整で対応するのか
現在の法案では、市区町村が支援金の認定・支給を行う仕組みです。所得税の年末調整で直接控除したり、会社が従業員に代わって支援金を支給したりする制度としては示されていません。
現時点で会社が給与計算や年末調整の設定を変更する必要があるとは確認できません。勤務先に証明書の発行や従業員への周知などが求められるかについても、正式な実務取扱いの公表を待つ必要があります。
よくある質問
2027年4月から必ず始まりますか
2027年4月1日施行の法案が提出されていますが、2026年10月25日時点では国会審議中です。法律が成立するまでは、開始が確定したとはいえません。
年収いくらまでなら対象ですか
まだ決まっていません。本人の勤労所得の下限、合計所得金額の上限、純負担額の基準などは、今後政令で定められる予定です。
いくらもらえますか
現時点では不明です。一部で示される数万円、最大16万円などの数字は、試算や社会保険料負担の参考例であり、確定した支給額ではありません。
個人事業主やフリーランスも対象ですか
一定額を超える事業所得や業務に係る雑所得は勤労所得に含まれる予定です。そのため対象となる可能性がありますが、具体的な所得基準は未定です。
年金を受け取っていると対象外ですか
一律に対象外となるわけではありません。働いて勤労所得があり、税金・社会保険料の負担額から公的年金等の収入額を控除した純負担が基準を超える場合は、対象になる可能性があります。
配偶者の収入が多くても受け取れますか
2027年度・2028年度は、配偶者の所得要件を適用しない方針です。ただし、支援を受ける本人の所得要件などは満たす必要があります。2029年度以後は、配偶者の合計所得金額に上限を設ける予定です。
公金受取口座を登録すれば申請不要ですか
公金受取口座の登録者については、市区町村長が職権で認定できる仕組みが予定されています。ただし、全員が無条件で自動支給されると確定したわけではありません。正式な案内を確認してください。
まとめ
就業者負担軽減支援金は、中低所得の就業者について、税金と社会保険料の負担を所得や家族構成に応じて軽減する新しい制度です。
- 2027年4月からの導入を予定している
- 2026年10月25日時点では法案審議中である
- 会社員だけでなく、個人事業主やフリーランスも対象となる可能性がある
- 本人の勤労所得、合計所得、税金・社会保険料の純負担などで判定する
- 就業促進特例加算とこども加算が予定されている
- 具体的な年収基準と支給額はまだ決まっていない
- 公金受取口座登録者は、市区町村による職権認定が可能になる予定である
特に重要なのは、現時点では「自分が対象になるか」「いくら受け取れるか」を確定できないことです。
※本記事は、2026年10月25日時点の閣議決定資料、国会提出法案および国会審議状況に基づいて作成しています。今後の国会審議、政令、自治体の実務対応などにより内容が変更される可能性があります。