インボイス登録をしようとして、
「登録申請書だけでいいのか」
「消費税課税事業者選択届出書も必要なのか」
迷う方は少なくありません。
この2つは、似た場面で登場しますが別の手続きです。
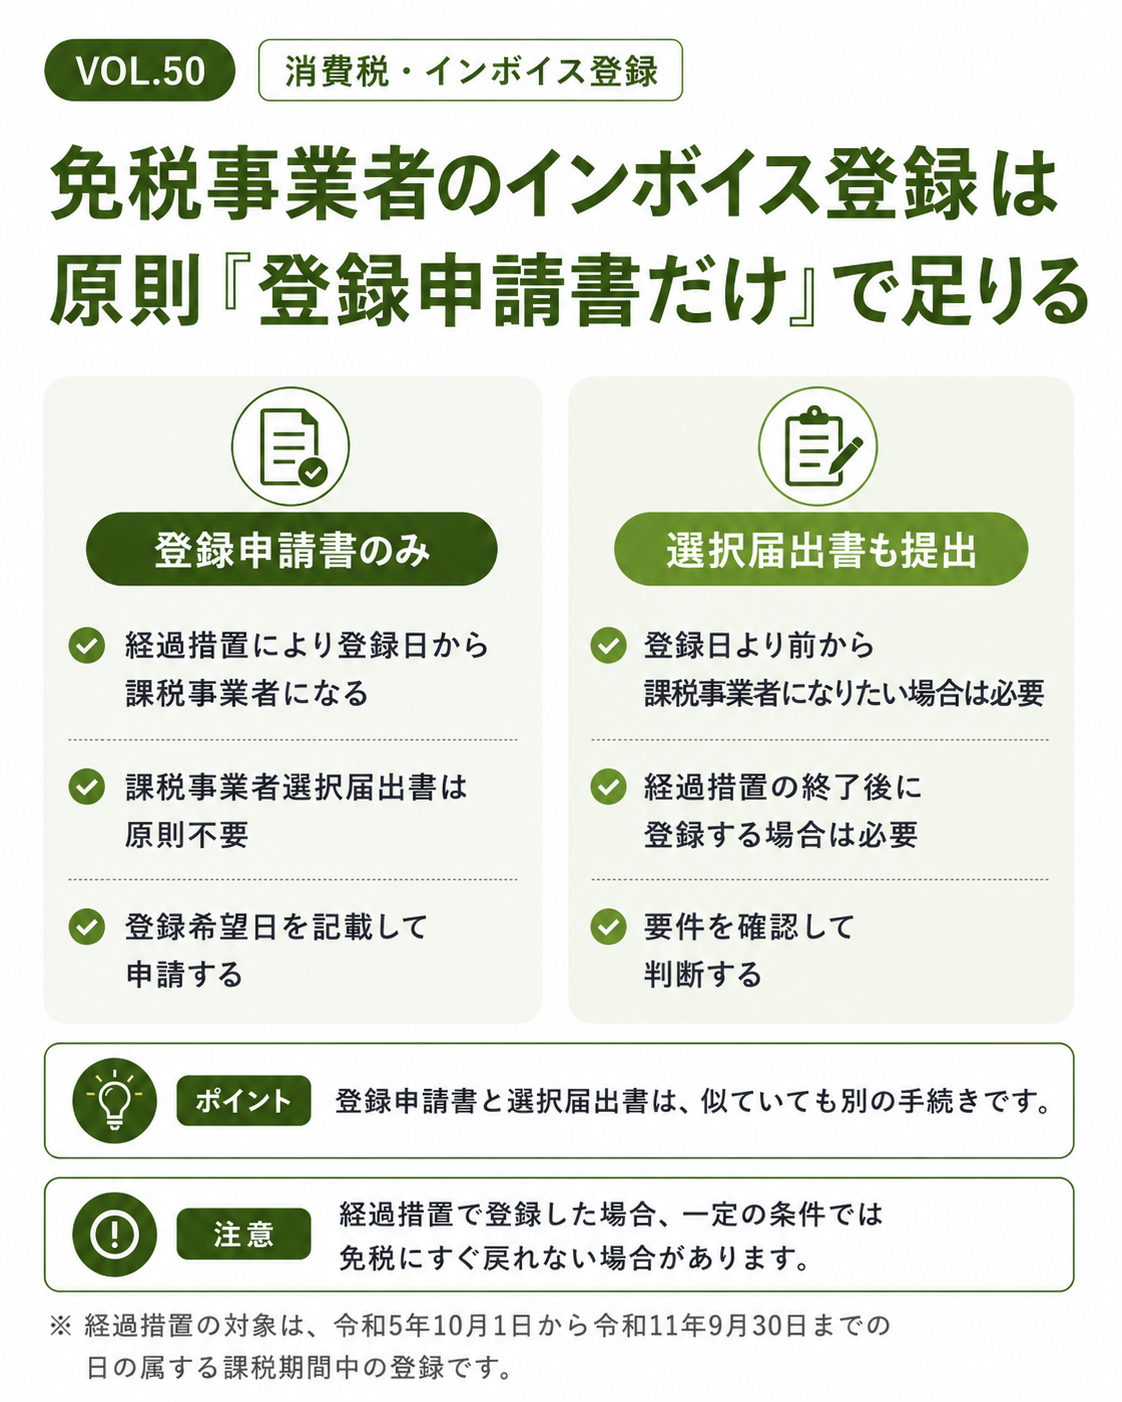
先に結論を言うと、現在設けられている経過措置の対象となる免税事業者であれば、インボイス登録のために「消費税課税事業者選択届出書」をあわせて提出する必要は原則ありません。
「適格請求書発行事業者の登録申請書」に登録希望日を記載して申請すれば、その登録日から課税事業者となります。
ただし、すべての場合に選択届出書が不要というわけではありません。
この記事では、次の5点を順番に整理します。
- 登録申請書だけで足りるケース
- 選択届出書が必要になるケース
- 2割特例との関係
- インボイス登録をやめる場合の注意点
- 「免税にすぐ戻れない」ルール
まず結論|原則、どちらを提出すればよい?
状況 | 原則として必要な手続き |
|---|---|
経過措置を利用して免税事業者からインボイス登録する | 登録申請書 |
登録日より前から課税事業者になりたい | 選択届出書を検討 |
経過措置の対象外となる課税期間に免税事業者から登録する | 選択届出書+登録申請書が原則 |
インボイス登録をやめたい | 登録取消届出書 |
過去に選択届出書を提出して課税事業者になっている | 状況により選択不適用届出書も必要 |
最初にこの表だけ確認しておけば、以下の説明も理解しやすくなります。
1.「登録申請書」と「選択届出書」は何が違う?
適格請求書発行事業者の登録申請書
これは、インボイス発行事業者として登録してもらうための申請書です。
インボイスを発行するには、税務署長の登録を受ける必要があります。
消費税課税事業者選択届出書
こちらは、もともと免税事業者である事業者が、自ら課税事業者になることを選択するための届出書です。
インボイス制度が始まる以前から存在する制度で、たとえば多額の設備投資があり、仕入税額控除による還付を受けるために課税事業者を選択する場合などに利用されます。
つまり、
- 登録申請書=インボイス発行事業者になる手続き
- 選択届出書=任意に消費税の課税事業者になる手続き
です。
実務では「インボイス登録すると課税事業者になる」という結果が共通するため、混同しやすくなっています。
2.経過措置中なら、選択届出書は原則不要
免税事業者が、令和5年10月1日から令和11年9月30日までの日の属する課税期間中にインボイス発行事業者の登録を受ける場合には、特別な経過措置があります。
この経過措置を利用する場合、「適格請求書発行事業者の登録申請書」に登録希望日(原則として提出日から15日以降の日)を記載すれば、その登録希望日から課税事業者となります。
この場合、消費税課税事業者選択届出書を別途提出する必要はありません。
ここで注意したいのは、単純に「令和11年9月30日までに登録すればよい」と考えないことです。
正確には、「令和11年9月30日までの日の属する課税期間」が対象です。
法人の場合は決算月によって課税期間の終了日が異なるため、経過措置の終了時期も個別に確認する必要があります。
3.選択届出書が必要になりやすい主な2ケース
では、どのような場合に「課税事業者選択届出書」を検討するのでしょうか。
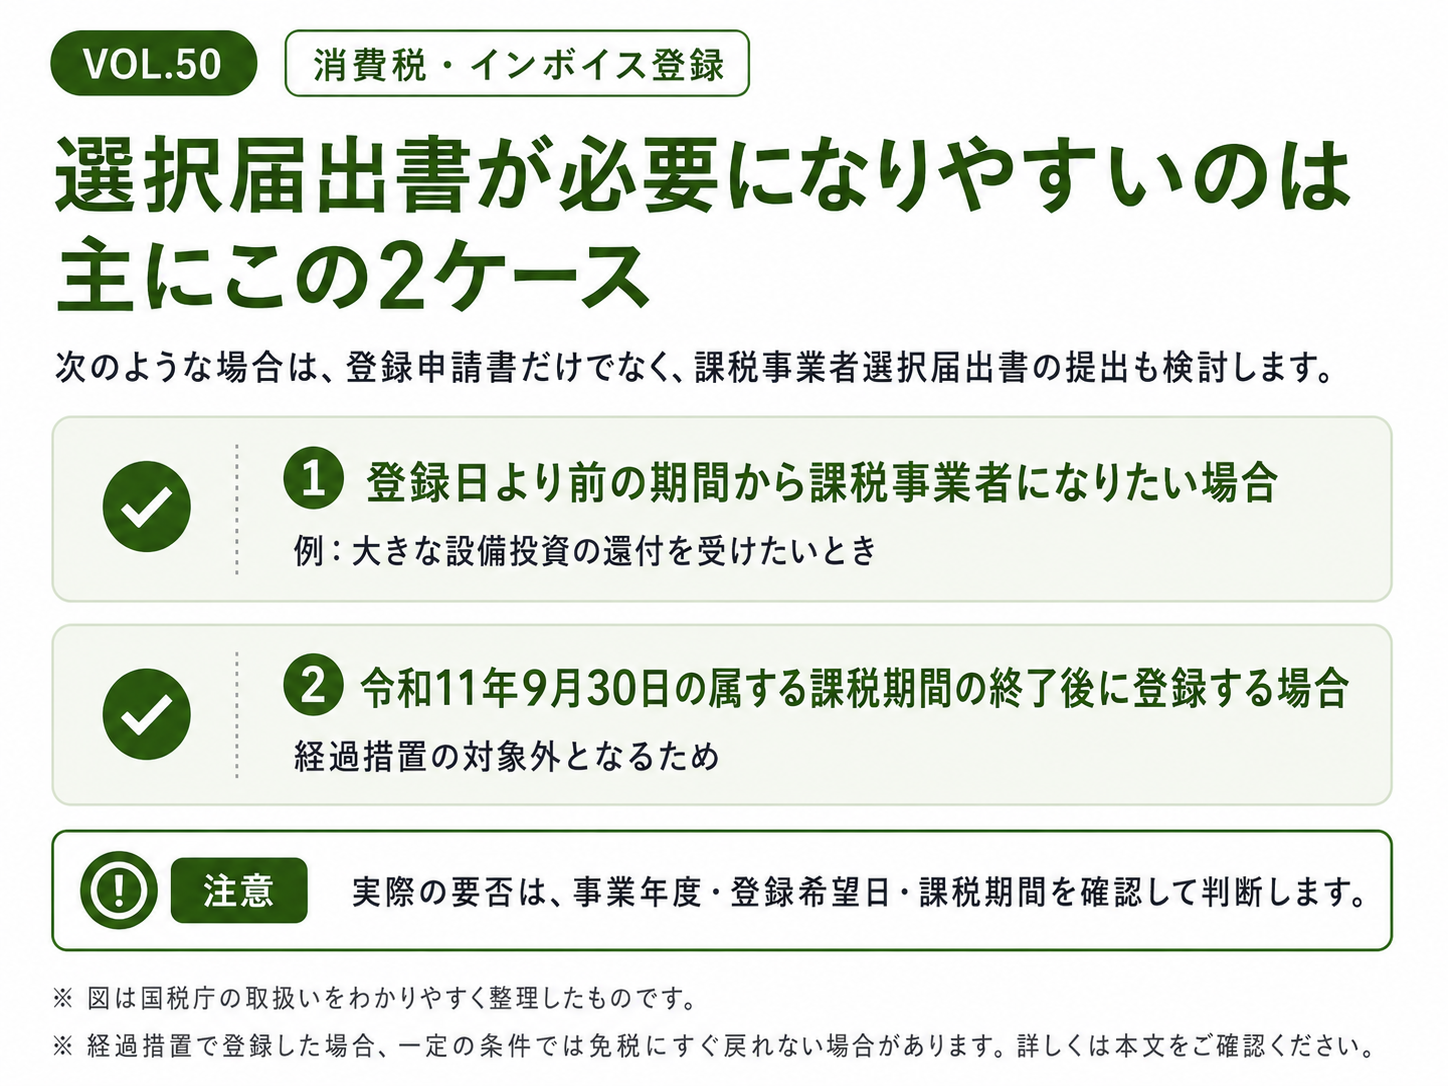
代表的なのは次の2ケースです。
ケース1|登録日より前から課税事業者になりたい
経過措置を利用した場合、原則としてインボイスの登録日から課税事業者になります。
しかし、たとえば次のような事情がある場合には、課税事業者選択届出書の利用を検討します。
- 大きな設備投資を予定している
- 登録日より前の仕入れについて仕入税額控除を受けたい
- 課税期間の初日から課税事業者として取り扱いたい
ただし、選択届出書には提出期限があります。
原則として、課税事業者になろうとする課税期間の開始日の前日までに提出する必要があります。新たに事業を開始した場合などには特例がありますので、実際の適用可否は個別に確認が必要です。
ケース2|経過措置の対象外となる課税期間に登録する
経過措置が使えない課税期間に免税事業者がインボイス登録を受ける場合は、原則的な取扱いに戻ります。
その場合、原則として、課税事業者選択届出書を提出して課税事業者となったうえで、登録申請書を提出することになります。
したがって、「令和11年10月以降なら選択届出書が必要」という表現は正確ではありません。
正しくは、「令和11年9月30日の属する課税期間の終了後など、経過措置を利用できない課税期間で登録する場合」と考える必要があります。
4.「選択届出書を出すと2割特例が使えない」は誤解
ここは特に間違いやすいところです。
課税事業者選択届出書を提出したからといって、それだけを理由に2割特例が使えなくなるわけではありません。
令和5年10月1日以後に開始する課税期間については、課税事業者選択届出書を提出して課税事業者になっていても、基準期間の課税売上高が1,000万円以下であるなど、一定の要件を満たせば2割特例を利用できる場合があります。
一方、インボイス制度開始前から選択届出書によって課税事業者となっていた期間など、インボイス登録とは関係なく課税事業者となっている課税期間では、2割特例を利用できない場合があります。
したがって、「選択届出書を出さなければ2割特例をフル活用できる」と単純化するのは適切ではありません。
2割特例の可否は、次のような事情を含めて判断します。
- インボイス登録によって免税事業者から課税事業者になったのか
- 基準期間の課税売上高
- 課税期間
- 高額な資産の取得等がないか
なお、2割特例は、令和5年10月1日から令和8年9月30日までの日の属する課税期間が対象です。
また、令和8年度税制改正により、インボイス登録を機に免税事業者から課税事業者となった個人事業者については、一定の要件の下で令和9年分・令和10年分に「3割特例」が設けられています。3割特例は個人事業者のみが対象で、法人は対象外です。
5.インボイス登録をやめても、すぐ免税に戻れるとは限らない
もう1つ重要なのが、登録をやめるときです。
インボイス発行事業者の登録を取りやめるには、「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出します。
翌課税期間の初日から登録を取り消したい場合は、その初日から起算して15日前の日までに提出する必要があります。
期限を過ぎると、登録取消しが翌々課税期間までずれることがあります。
ただし、インボイス登録を取り消すことと、消費税の免税事業者に戻ることは同じではありません。
ここが非常に重要です。
6.経過措置で登録すると「免税にすぐ戻れない」場合がある
経過措置を利用してインボイス登録した場合でも、一定の場合にはすぐ免税事業者へ戻れません。
具体的には、登録日の属する課税期間が令和5年10月1日を含まない場合には、登録日の属する課税期間の翌課税期間から、登録日以後2年を経過する日の属する課税期間まで、免税事業者となることができません。
実務では、これを便宜上「いわゆる登録の2年縛り」などと呼ぶことがあります。
ただし、「登録した日から単純に2年間」という意味ではありません。
課税期間を単位に判定するため、法人の決算期や個人事業者の登録日によって実際の期間は異なります。
そのため、インボイス登録をやめるときは、「取消届出書を出せば翌年から免税になる」と決めつけず、必ず課税期間を確認する必要があります。
7.選択届出書を提出した場合にも別の「2年ルール」がある
さらにややこしいのが、課税事業者選択届出書そのものにも継続適用の制限があることです。
選択届出書を提出して課税事業者になった場合は、事業を廃止した場合などを除き、原則として2年間継続した後でなければ課税事業者をやめることはできません。
免税事業者に戻るには、「消費税課税事業者選択不適用届出書」の提出も必要です。
また、課税事業者をやめることができない期間中に調整対象固定資産の課税仕入れ等を行った場合などには、さらに長期間、選択をやめられないことがあります。
つまり、似た「2年」という数字が出てきますが、
- インボイス登録の経過措置による免税制限
- 課税事業者選択届出書による継続適用
は別のルールです。混同しないようにしましょう。
8.迷ったときは「何のために課税事業者になるのか」を先に確認
判断するときは、書類の名称から考えるより、まず目的を確認すると分かりやすくなります。
インボイスを発行したいだけ
経過措置の対象であれば、原則として登録申請書だけで足ります。
登録日より前から課税事業者になりたい
設備投資の還付などを含め、課税事業者選択届出書を検討します。
将来、免税事業者に戻る可能性がある
登録時点で、次の点まで確認しておくことが重要です。
- 登録日
- 決算月
- 課税期間
- 選択届出書を提出しているか
- 高額な固定資産の取得があるか
消費税の届出書は、提出してから「やっぱり不要だった」と気付いても、簡単には元に戻せないものがあります。
「念のため出しておく」よりも、必要な書類だけを、必要な時期に提出する。
この考え方が大切です。
まとめ
- 経過措置の対象となる免税事業者は、インボイスの登録申請書だけで原則登録できる
- 課税事業者選択届出書は、インボイス登録のために必ず提出する書類ではない
- 登録日より前から課税事業者になりたい場合などには、選択届出書を検討する
- 経過措置の期限は「令和11年9月30日」だけを見るのではなく、その日の属する課税期間で判断する
- 選択届出書を提出しただけで2割特例が一律使えなくなるわけではない
- 3割特例は個人事業者のみが対象で、法人は対象外
- インボイス登録を取り消しても、一定の場合には免税にすぐ戻れない
- 経過措置による免税制限と、選択届出書の2年継続ルールは別物
インボイス登録では、「登録できるか」だけでなく、「いつから課税になるか」「将来いつ免税に戻れるか」まで確認してから手続きをすることが重要です。
すでに登録申請書と選択届出書の両方を提出している場合や、設備投資・還付を予定している場合は、届出書を追加・取消しする前に、現在の課税関係を確認することをおすすめします。
参考資料
- 国税庁「適格請求書発行事業者の登録申請手続」
- 国税庁 e-Tax「免税事業者の登録に係る経過措置」
- 国税庁「2割特例 特設ページ」
- 国税庁「令和8年度税制改正特集(3割特例等)」
- 国税庁「消費税課税事業者選択届出手続」
- 国税庁「消費税課税事業者選択不適用届出手続」
- 国税庁「適格請求書発行事業者の登録の取消しを求める旨の届出手続」
※本記事は公開時点の法令等に基づいて作成しています。個別の適用可否については必ずご確認ください。